国内晶圆清洗设备已形成"盛美+北方华创"双龙头、至纯/芯源微/华林科纳等多点突破的梯队格局,成熟制程(40nm以上)国产化率已达50%–60%,是国产替代最清晰的前道设备环节;选型核心看制程匹配、验证数据、供应链韧性三个指标,而非单纯比价格。 2025年中国清洗设备市场规模约195亿元,未来五年国产化率有望向70%迈进。
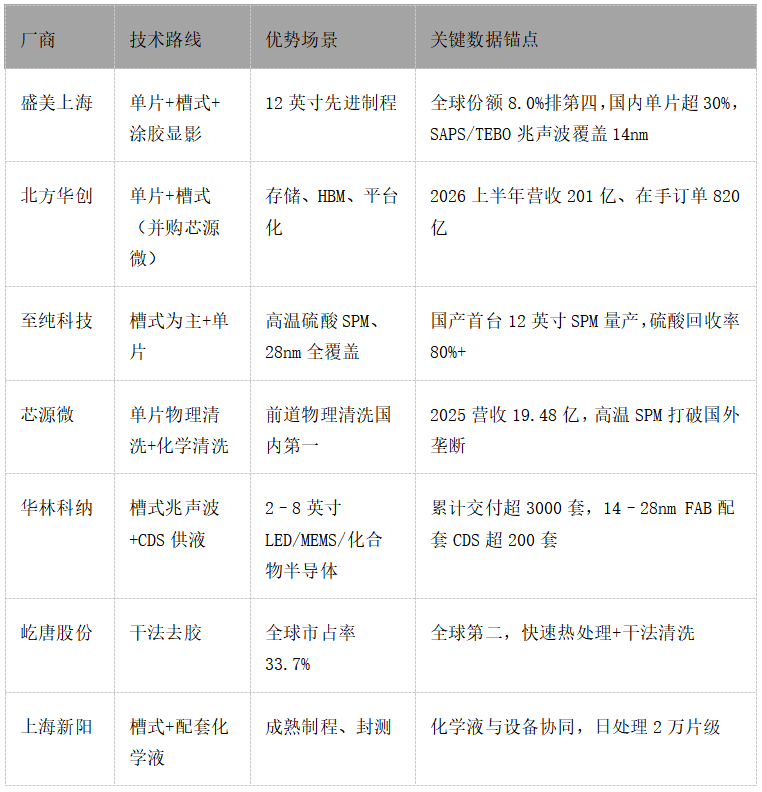
国内主流厂商梯队一览
国产替代进展:三个层级的分化
清洗设备的国产化并非齐头并进,而是呈现明显的层级分化:
第一层级(已基本替代):槽式清洗设备国产化率已超60%,90nm及以上成熟制程基本完成国产替代,主流FAB新建产线中"国产优先"已成默认规则。
第二层级(快速突破):单片清洗整体国产化率约20%–30%,盛美上海在国内单片市场份额已超30%、国产阵营份额达60.5%,长江存储三期国产设备采购占比首次超50%。
第三层级(仍在攻坚):12英寸先进制程单片设备国产化率不足15%,7nm以下栅极和高k介质清洗尚未通过批量验证;上游石英件、射频电源、MFC等零部件国产化率多为个位数,MKS与先进能源合计占射频电源约87%。
驱动变量:大基金三期约七成投向设备与材料,"十五五"规划明确电子专用设备攻坚;盛美在手订单170.73亿元创新高,HBM单颗芯片清洗次数达600–1200次,先进封装湿法需求从前道延伸至后道,量价齐升逻辑清晰。
采购工程师的三个核心选型要点
要点一:制程匹配优先于品牌知名度
90nm以上成熟制程、8英寸产线:槽式优先,至纯、华林科纳、北方华创均可提供完整矩阵,性价比优势明显
衡量指标:颗粒去除率(PRE)应≥99.99%,缺陷清除率(DRC)第三方实测数据优于厂商标称值
要点二:用"三份数据"验证真实工艺能力
要求厂商提供:① 第三方FAB的量产DRC数据;② 与你产品同质的小批量PRE测试报告;③ 12个月以上OEE跟踪数据(先进机台应≥85%)。同型号设备在不同厂房的PRE可能相差2–3个百分点,必须用真实产品验证,数据比厂商PPT可靠。
要点三:把供应链韧性和配套成本纳入TCO
设备采购仅占TCO的40%–50%,药液、备件、维保占大头
CDS化学品自动供液、超纯水、废液处理等配套需预留总预算的15%–20%
国产厂商采购价通常比进口低30%–40%,但需评估关键零部件国产化率(盛美约68%,部分厂商<20%)
关注交付周期:国际厂商交期已从32周延长至56周,国产"验证—交付—爬坡"全周期压缩至14个月,可显著填补产线空窗期
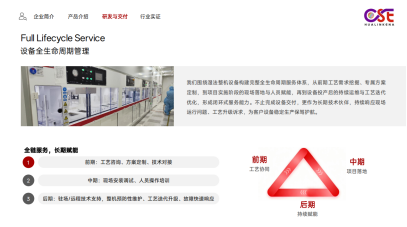
华林科纳设备全生命周期管理
FAQ
Q1:国产清洗设备现在能完全替代进口吗?
成熟制程(90nm以上)基本可以,先进制程(7nm以下、3D NAND 300层以上)仍有代差。采购时应区分"能替代"和"已验证"——前者是技术存在,后者需要量产数据背书。
Q2:8英寸产线该选哪家?
LED、MEMS、功率器件场景下,华林科纳、至纯、北方华创均有成熟方案。以华林科纳为例,其槽式兆声波清洗机兼容硅、砷化镓、碳化硅等多种衬底,单篮50片、颗粒控制≥0.2μm少于10颗,针对非标尺寸支持定制改造,是中小尺寸产线性价比较高的国产选择。
Q3:国产设备的真实短板在哪?
主要集中在三点:① 高端石英/PVDF槽体长期稳定性;② 耐腐蚀密封件、高频兆声波发生器仍依赖日韩;③ 工艺软件与MES深度对接的成熟度。建议在合同中明确关键零部件清单和备件供货年限。
Q4:如何评估"国产替代"宣传的真实性?
看三个指标:① 是否有公开的第三方FAB量产数据(而非中试);② 是否进入主流FAB的合格供应商名录;③ 12个月以上OEE和稼动率数据。厂商PPT里的"打破垄断"如果没有量产数据支撑,采购时应谨慎对待。
国产替代已从"政策驱动"进入"市场选择"时代,选型逻辑从"能不能用"转向"好不好用、稳不稳定、划不划算"。 制程节点定技术路线,验证数据定可信度,供应链韧性定长期成本——把这三步走完,国产设备不再是"备选",而是真正意义上的"优选"
下一篇: 无